ABN AMRO Creditcard
International Card Services BV
- 4,7
- 1.31K beoordelingen
- 500.00K
- Downloads
- Free
- Prijs
Screenshots
ABN AMRO Creditcard Voor- en nadelen
Voordelen
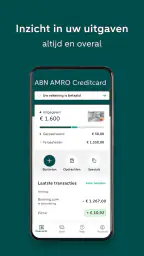
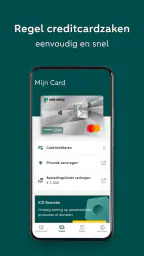
- Inzicht in creditcarduitgaven via de ABN AMRO-app.
- Contactloos betalen werkt snel en eenvoudig.
- Aankopen zijn wereldwijd gemakkelijk met Visa of Mastercard.
- Mogelijkheid om online betalingen tijdelijk te blokkeren.
- Extra betaalgemak bij hotel- en autoverhuurreserveringen.
Nadelen
- Niet geschikt voor wie geen klant is bij ABN AMRO.
- Gespreid betalen kan extra rente en kosten veroorzaken.
- Acceptatie kan per land en winkel verschillen.
- Voor sommige functies is internetbankieren vereist.
- Verlies of diefstal moet direct bij de bank worden gemeld.
 Analyse door All-app
Wie zijn creditcarduitgaven graag kort op de bal volgt, kan met ABN AMRO Creditcard een praktische controleplek op de telefoon hebben. Ik heb de app bekeken vanuit dat dagelijkse gebruik: niet als uitgebreid huishoudboekje, maar als hulpmiddel om snel te zien wat er met de ABN AMRO Creditcard gebeurt. Dat verschil is belangrijk. De app is gratis, valt onder financiën en komt van International Card Services BV, waardoor de focus duidelijk bij de creditcard ligt en niet bij al je bankzaken tegelijk.
Mijn eerste indruk is nuchter positief. De applicatie probeert niet elk financieel probleem op te lossen. In plaats daarvan draait alles om overzicht rond kaartuitgaven. Dat maakt haar interessant voor iemand die na een aankoop even wil controleren of de betaling zichtbaar is, die tijdens een reis zijn uitgaven wil volgen of die aan het einde van de maand niet voor verrassingen wil komen te staan. Wie juist een compleet budgetplan, meerdere banken en uitgebreide categorieën zoekt, zal waarschijnlijk meer hebben aan een algemene budgetapp of de gewone bankomgeving.
Hoe de app aanvoelt bij dagelijks gebruik
Ik kijk bij dagelijks gebruik vooral naar de vraag of een korte controle ook echt helpt om een betaling in context te plaatsen, in plaats van alleen een bedrag te tonen. Een handige gewoonte is daarom om een opvallende uitgave meteen te koppelen aan je bon of bevestiging, zodat je later sneller weet wat je ziet. Dat brengt me bij de volgende vraag: hoeveel overzicht en controle kun je vanuit de app zelf verwachten?
Snelheid: vooral waardevol wanneer je iets meteen wilt controleren
Bij een creditcardapp draait snelheid niet alleen om hoe snel een scherm opent. Belangrijker is hoe weinig moeite het kost om bij de informatie te komen die je op dat moment nodig hebt. Na een aankoop wil ik niet door allerlei algemene financiële menu’s lopen. Ik wil kunnen nagaan of de uitgave herkenbaar is en of mijn actuele beeld klopt. De compacte insteek van deze app past goed bij dat doel.
De winkelvermelding omschrijft de toepassing als een manier om overal inzicht te houden in de uitgaven van je ABN AMRO Creditcard. Ik lees dat vooral als een mobiele controlefunctie: openen, kijken, weer verder. Dat is een sterkere gebruikservaring dan wanneer je voor elke kleine controle moet inloggen via een volledige website. Tegelijk blijft de snelheid van financiële informatie afhankelijk van verwerking en verbinding. Een betaling hoeft niet per se onmiddellijk op je scherm te verschijnen alleen omdat je de app snel kunt openen. Dat is een belangrijk onderscheid voor gebruikers die een transactie direct na het afrekenen verwachten.
Mijn advies is daarom om de app te gebruiken als actueel overzicht, niet als stopwatch voor elke kaartbetaling. Zie je een aankoop nog niet terug, wacht dan even en controleer later opnieuw voordat je conclusies trekt. Dat voorkomt onnodige paniek, vooral onderweg of op momenten waarop een winkelbetaling nog niet volledig is verwerkt.
Een realistisch scenario: onderweg grip houden op losse aankopen
Stel dat ik op reis meerdere kleine betalingen met mijn creditcard doe: een maaltijd, vervoer en een aankoop in een winkel. Aan het einde van de dag wil ik niet alle bonnetjes opnieuw uitpluizen. Dan is het handig om de app erbij te pakken en mijn uitgaven naast mijn eigen herinnering te leggen. Niet omdat de app mijn reisbudget automatisch voor mij beheert, maar omdat ik sneller zie welk bedrag mijn kaartbeeld beïnvloedt.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Daar zit een minder opvallend voordeel in. Door kort na een aankoop te controleren, train je jezelf om kaartuitgaven niet pas aan het einde van de maand te bekijken. Dat werkt vooral goed voor mensen die hun betaalgedrag willen aanpassen zonder meteen een ingewikkeld budgetproces op te zetten. Ik zou na een drukke dag liever enkele korte controles doen dan één grote inventarisatie achteraf.
De beperking is dat dit geen vervanging is voor bonnetjes, reserveringsmails of een eigen reisadministratie. Voor zakelijke declaraties of een reis met veel verschillende valuta blijft aanvullende administratie verstandig. De app geeft je een kaartoverzicht; jij moet nog steeds weten waarvoor een bedrag was en bij welke persoon of activiteit het hoorde.
Drukke gebruiksmomenten vragen om een rustige werkwijze
De meest veeleisende momenten zijn niet noodzakelijk momenten waarop de app zelf veel rekenwerk moet doen. Het zijn situaties waarin ik kort na elkaar verschillende betalingen wil controleren, bijvoorbeeld tijdens een weekend weg of na het afrekenen van meerdere bestellingen. Dan verwacht ik vooral dat de app overzichtelijk blijft en dat ik niet telkens dezelfde informatie opnieuw hoef te zoeken.
Een goede werkwijze is om niet na iedere tik meteen opnieuw te verversen. Eerst de app openen, rustig het overzicht bekijken en pas daarna controleren of een recente betaling zichtbaar is, voorkomt dat je jezelf onnodig laat wachten. Bij financiële apps is geduld soms nuttiger dan herhaaldelijk opnieuw laden. Zeker wanneer een transactie nog in verwerking is, levert snel achter elkaar controleren geen betrouwbaarder antwoord op.
Ook bij intensiever gebruik blijft de rol van de app overzichtelijk: kaartuitgaven bekijken en je financiële beeld bijhouden. Dat maakt haar minder zwaar dan een brede bankapp met rekeningen, sparen, leningen en beleggingen. Voor iemand die alleen de creditcard wil volgen, is die beperking juist een voordeel. Voor iemand die alle geldstromen in één scherm wil combineren, kan hetzelfde ontwerp te smal aanvoelen.
Stabiliteit en herstel wanneer iets niet direct goed gaat
Bij een financiële toepassing vind ik betrouwbaarheid belangrijker dan opvallende extra’s. Je wilt niet dat een app tijdens een snelle controle onduidelijk reageert of dat je na een onderbreking niet meer weet wat je al hebt bekeken. De huidige versie is 7.13.1, wat laat zien dat de toepassing doorontwikkeld wordt. Ik gebruik zo’n versienummer niet als garantie dat alles op elk toestel probleemloos werkt, maar het geeft wel aan dat dit geen stilstaande, vergeten applicatie is.
Herstelgedrag is vooral relevant wanneer je onderweg van verbinding wisselt. Open je de app in een winkel, op een station of in een hotel, dan kan de informatie minder vlot laden dan thuis. Mijn praktische aanpak is eenvoudig: sluit de app niet meteen af bij een trage reactie, controleer eerst of de verbinding terugkomt en probeer daarna opnieuw. Blijft een betaling onduidelijk, bewaar dan de kassabon of bevestigingsmail totdat het overzicht is bijgewerkt.
Ik zou de app ook niet gebruiken als enige bewijsstuk bij een betwisting. Een overzicht helpt om een onbekende of onverwachte uitgave op te merken, maar bij een serieus probleem moet je de officiële route van de kaartaanbieder volgen. Dat is geen tekortkoming die specifiek bij deze toepassing hoort; het is een verstandige grens voor elke app die financiële informatie toont.
Wat je op een minder krachtig toestel kunt verwachten
De app vraagt minimaal Android 7.0. Dat maakt haar bruikbaar op een brede reeks Android-toestellen, ook wanneer je niet elk jaar een nieuwe telefoon koopt. Toch zegt een ondersteunde systeemversie niet automatisch dat elk ouder toestel even prettig aanvoelt. Een telefoon met weinig vrije opslag, een oudere processor of veel apps op de achtergrond kan trager reageren dan een recent model.
Voor dit soort toepassing verwacht ik geen zware belasting zoals bij een game met uitgebreide beelden. De kern bestaat uit financiële informatie bekijken, waardoor de app in principe een lichtere taak heeft dan veel entertainmentapps. De echte beperking zal eerder liggen bij verouderde software, een instabiele verbinding of een toestel dat al moeite heeft met meerdere apps tegelijk. Houd je telefoon bijgewerkt en sluit alleen apps die aantoonbaar problemen veroorzaken; voortdurend alles geforceerd afsluiten maakt dagelijks gebruik niet vanzelf beter.
Voor iPhone-gebruikers is het verstandig om in de eigen appomgeving te controleren of de actuele ondersteuning bij hun toestel past. Mijn beoordeling hier richt zich op de Android-versie en op het gebruik van de dienst als mobiele creditcardcontrole. De leeftijdsclassificatie is PEGI 3, maar de inhoud is natuurlijk vooral relevant voor volwassenen die de betreffende creditcard gebruiken.
Waar deze app sterker is dan de gebruikelijke alternatieven
De voor de hand liggende alternatieven zijn de volledige website, een algemene bankapp of een onafhankelijke budgetapp. Een website kan uitgebreider zijn, maar voelt op een telefoon vaak minder direct voor een korte controle. Een algemene bankapp kan meerdere financiële producten samenbrengen, maar biedt daardoor ook meer schermen en afleidingen. Een budgetapp kan categorieën en plannen bieden, maar vraagt meestal dat je gegevens uit verschillende bronnen samenbrengt of handmatig bijhoudt.
Deze toepassing heeft juist waarde door haar beperkte opdracht. Als mijn vraag alleen is wat er met mijn ABN AMRO Creditcard is uitgegeven, wil ik niet eerst een volledig financieel dashboard openen. Dat is de belangrijkste concrete afweging: minder breed betekent hier ook minder zoeken. De app is daardoor geschikt voor kaartgebruikers die snel hun uitgaven willen controleren zonder hun hele financiële administratie in dezelfde omgeving te plaatsen.
Daar staat tegenover dat een gebruiker met meerdere creditcards of rekeningen waarschijnlijk meer heeft aan een centrale budgetoplossing. Ook iemand die vooral maandlimieten, spaardoelen, vaste lasten en gezamenlijke huishoudkosten wil analyseren, zal de beperkte focus als een gemis ervaren. Ik zou deze app dan hooguit naast een uitgebreider systeem gebruiken, niet als vervanging ervan.
Drie praktische gewoontes die het meeste uit de app halen
De eerste gewoonte is meteen na een ongebruikelijke aankoop kort controleren en de bon bewaren totdat de transactie herkenbaar is. Dat maakt het later eenvoudiger om een onbekend bedrag te koppelen aan de juiste winkel of dienst. Het voorkomt ook dat je pas weken later probeert te reconstrueren wat er gebeurd is.
De tweede is om vaste controlemomenten te kiezen in plaats van voortdurend te kijken. Een korte controle na een reisdag, na een drukke winkelmiddag of vóór je een maandbudget bijwerkt, levert meestal meer rust op dan steeds opnieuw openen zonder duidelijk doel. Zo blijft de app een hulpmiddel en wordt ze geen bron van extra onrust.
De derde is om het overzicht niet te verwarren met een volledige administratie. Noteer bij gedeelde uitgaven eventueel zelf wie welk deel betaalt. De app kan je kaartbeeld tonen, maar jouw persoonlijke verdeling, declaratie of terugbetaling moet je zelf blijven volgen. Dat is vooral nuttig wanneer één kaart voor meerdere gezinsleden of collega’s wordt gebruikt.
Voor wie de keuze logisch is en voor wie niet
Ik zou deze gratis app aanraden aan iemand met een ABN AMRO Creditcard die regelmatig onderweg wil controleren wat er is uitgegeven. Ook voor een gebruiker die weinig behoefte heeft aan budgetcategorieën, maar wel sneller inzicht wil dan via een desktopwebsite, is de insteek passend. De hoge gemiddelde waardering van 4,7 uit ongeveer 10 duizend beoordelingen en meer dan 500 duizend installaties wijzen bovendien op een brede gebruikersbasis, al zeggen zulke aantallen niets over hoe goed de app bij jouw persoonlijke werkwijze past.
De app is minder geschikt als je één totaalbeeld van al je betaalmiddelen zoekt. Wie betalingen automatisch wil indelen, gezamenlijke budgetten wil beheren of uitgebreide grafieken verwacht, moet eerder naar een volwaardige financiële planner kijken. Ook voor iemand die zelden een creditcard gebruikt, kan de extra app overbodig zijn; de winst van snel mobiel overzicht is dan simpelweg kleiner.
De releasedatum ligt op 13 september 2012, terwijl de huidige versie 7.13.1 is. Dat contrast vertelt mij vooral dat de toepassing al langere tijd onderdeel is van het mobiele aanbod en nog steeds een actuele versie heeft. Ik zou bij installatie wel letten op de beschikbare opslag, de Android-versie en of je toestel na een update normaal blijft reageren. Voor een financiële app is probleemloos openen belangrijker dan een lange lijst met extra functies.
Mijn oordeel over snelheid, betrouwbaarheid en belasting
Mijn eindindruk is dat ABN AMRO Creditcard het best werkt als een gerichte controle-app: openen, je kaartuitgaven bekijken en weer verder. De toepassing heeft geen brede budgetambitie nodig om nuttig te zijn. Juist de beperkte focus kan de ervaring snel en rustig maken, vooral op een toestel dat niet meer helemaal nieuw is. Verwacht alleen niet dat een vlotte interface automatisch betekent dat elke betaling onmiddellijk zichtbaar wordt.
Bij zwaar dagelijks gebruik ligt de grens vooral bij de actualiteit van transacties en de kwaliteit van je verbinding, niet bij ingewikkelde functies. Bij een onderbreking helpt een rustige hercontrole meer dan eindeloos opnieuw laden. En bij een onbekende betaling blijft de app een signaleringsmiddel, geen volledige oplossing voor onderzoek of betwisting.
Mijn aanbeveling is daarom duidelijk maar niet onbeperkt: gebruik deze toepassing als je specifiek je ABN AMRO Creditcard wilt volgen en waarde hecht aan snel inzicht zonder een compleet financieel dashboard. Voor kaartoverzicht is de gerichte aanpak overtuigend; voor brede geldplanning is een andere oplossing beter. Als dat onderscheid bij jouw verwachtingen past, is dit een gratis, toegankelijk hulpmiddel dat je dagelijkse controle merkbaar eenvoudiger kan maken.
Veelgestelde vragen
Wat is de ABN AMRO Creditcard en voor wie is deze geschikt?
De ABN AMRO Creditcard is een betaalkaart waarmee je aankopen kunt doen in winkels en webshops, zowel in Nederland als in het buitenland. Het bedrag wordt meestal niet direct van je betaalrekening afgeschreven, maar volgens de voorwaarden van de kaart verwerkt. De kaart kan handig zijn voor extra betaalgemak, online aankopen en reserveringen, maar controleer vooraf altijd de kosten, bestedingslimiet en toelatingsvoorwaarden.
Kan ik de ABN AMRO Creditcard via de app aanvragen?
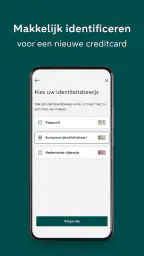
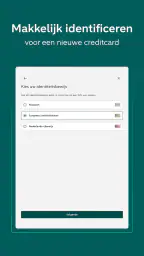
In veel gevallen kun je via de digitale kanalen van ABN AMRO informatie bekijken en een creditcardaanvraag starten, afhankelijk van je persoonlijke situatie en het actuele aanbod. Tijdens de aanvraag wordt doorgaans gekeken naar onder meer je inkomen, woon- en financiële situatie. Een aanvraag leidt dus niet automatisch tot goedkeuring. Lees de voorwaarden zorgvuldig door voordat je de aanvraag definitief indient.
Welke kosten zijn verbonden aan de ABN AMRO Creditcard?
Aan het gebruik van een ABN AMRO Creditcard kunnen verschillende kosten verbonden zijn. Denk bijvoorbeeld aan een jaarlijkse kaartbijdrage, kosten voor contant geld opnemen, valutakosten bij betalingen in vreemde valuta en eventuele rente wanneer je het openstaande bedrag niet volledig volgens de afgesproken regeling betaalt. De exacte tarieven kunnen wijzigen, dus controleer altijd de actuele prijslijst en productvoorwaarden van ABN AMRO.
Is betalen met de ABN AMRO Creditcard in het buitenland veilig?
De ABN AMRO Creditcard is bedoeld voor betalingen in binnen- en buitenland en kan extra bescherming bieden bij bepaalde kaarttransacties. Toch blijft het belangrijk om zorgvuldig om te gaan met je kaartgegevens, pincode en verificatiecodes. Controleer transactiemeldingen regelmatig en blokkeer de kaart direct bij verlies, diefstal of verdachte betalingen. Let daarnaast op mogelijke wisselkoers- en buitenlandkosten.
Wat moet ik doen als mijn ABN AMRO Creditcard kwijt is of wordt misbruikt?
Wanneer je creditcard kwijt is, gestolen wordt of je onbekende transacties ziet, moet je zo snel mogelijk actie ondernemen. Gebruik de officiële ABN AMRO-app of neem rechtstreeks contact op met de bank via een betrouwbaar telefoonnummer om de kaart te blokkeren en het probleem te melden. Deel nooit codes of inloggegevens met anderen en controleer daarna zorgvuldig je recente transacties en rekeningoverzichten.